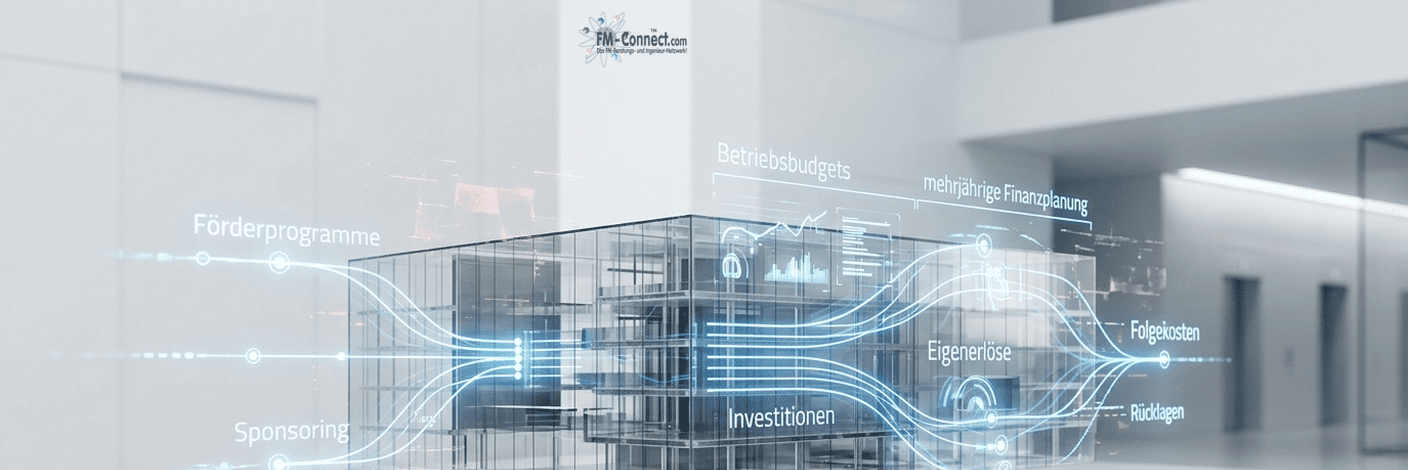
Das Themenfeld „Finanzierung, Förderung und Sponsoring“ ist für Kulturbauten wesentlich, weil es Kulturauftrag, Investitionsbedarf und begrenzte Finanzierungsquellen in einer belastbaren Gesamtlogik zu verbinden. Im Betrachtungsbereich liegen Betriebsbudgets, Investitionen, Förderprogramme, Sponsoring, Eigenerlöse, Rücklagen und Folgekosten. Die Anforderungen unterscheiden sich je nach Gebäudetyp, Kulturauftrag, Schutzbedarf, Besucherintensität, technischem Bestand und Trägermodell. Deshalb sollte das Thema nicht als isolierte Fachaufgabe behandelt werden. Es ist mit Immobilienstrategie, Betreiberverantwortung, Kulturproduktion, Besucherservice, Finanzierung und Datenmanagement so zu verbinden, dass Entscheidungen im Gesamtbetrieb wirksam werden.
Finanzierung und Förderung für Kulturbauten strukturieren
Für die praktische Umsetzung sind förderfähige Maßnahmenpakete, nachvollziehbare Wirtschaftlichkeit, gesicherte Kofinanzierung und realistische Betriebskosten erforderlich. Relevante Beteiligte sind Träger, Kämmerei, Fördergeber, Sponsoren, Kulturleitung, Projektsteuerung, Einkauf und Facility Management. Ihre Anforderungen müssen strukturiert aufgenommen, auf Zielkonflikte geprüft und in eindeutige Betriebs-, Service- oder Planungsregeln übersetzt werden. Neben dem Normalbetrieb sind Sonderveranstaltungen, Fremdnutzung, Auf- und Abbau, Baustellen, eingeschränkte Anlagenzustände und Notfälle zu berücksichtigen. Übergaben benötigen klare Soll-Zustände, Informationen, Freigaben und Rückmeldungen über offene Abweichungen.
Steuerungsübersicht
Baustein
Inhalt
Anwendung
Zielwirkung
finanzierbare Maßnahmen, gesicherte Betriebsfähigkeit, bessere Priorisierung und höhere Mittelwirksamkeit
Förderquote, Budgetabweichung, Mittelabruf, Folgekosten, Investitionsstau und realisierte Einsparungen
Betriebsanforderung
förderfähige Maßnahmenpakete, nachvollziehbare Wirtschaftlichkeit, gesicherte Kofinanzierung und realistische Betriebskosten
als Standards, Rollen und Servicequalitäten verbindlich festlegen
Kritische Risiken
Fördermittelverlust, Finanzierungslücken, nicht finanzierte Folgekosten, Zweckbindungsverstöße und kurzfristige Einsparungen
nach Eintritt, Auswirkung und Wiederanlaufbedarf priorisieren
Steuerungslogik
mehrjährige Finanzplanung, Fördermittelkalender, TCO-Betrachtung, Nutzenargumentation und Mittelverwendungsnachweise
im Regelbetrieb, bei Veranstaltungen und in Störungen anwenden
Nachweisführung
Business Cases, Förderbescheide, Verwendungsnachweise, Kostenprognosen, Beschlüsse und Vertragsunterlagen
auditfähig pflegen und im Management Review bewerten
Risiken und Wechselwirkungen
Besondere Aufmerksamkeit erfordern Fördermittelverlust, Finanzierungslücken, nicht finanzierte Folgekosten, Zweckbindungsverstöße und kurzfristige Einsparungen. Eine risikobasierte Bewertung betrachtet Eintritt, Auswirkung, Erkennbarkeit, betroffene Schutzgüter und Wiederanlauf. Sie verhindert pauschale Lösungen und unterstützt eine angemessene Staffelung von Kontrollen. Zielkonflikte sollten vorab mit nachvollziehbaren Kriterien bearbeitet werden. Wiederkehrende Störungen, Beschwerden, Schäden und Beinaheereignisse sind als Hinweise auf systemische Ursachen zu behandeln und nicht nur durch einzelne Sofortmaßnahmen abzuschließen.
Steuerung und Transparenz
Die Steuerung stützt sich auf mehrjährige Finanzplanung, Fördermittelkalender, TCO-Betrachtung, Nutzenargumentation und Mittelverwendungsnachweise. Als Nachweise dienen Business Cases, Förderbescheide, Verwendungsnachweise, Kostenprognosen, Beschlüsse und Vertragsunterlagen. Rollen, Datenverantwortung, Prüfrhythmen und Eskalationswege müssen verständlich dokumentiert und im Arbeitsalltag anwendbar sein. Kennzahlen sollten Leistung, Risiko, Qualität und Kosten verbinden. Ein regelmäßiges Review bewertet Ursachen, Trends, offene Maßnahmen und notwendige Entscheidungen. Digitale Systeme entfalten Nutzen erst, wenn Datenstrukturen, Pflegeprozesse, Berechtigungen und Auswertungszwecke abgestimmt sind.
Zukunftsfähige Ausrichtung
Angestrebt werden finanzierbare Maßnahmen, gesicherte Betriebsfähigkeit, bessere Priorisierung und höhere Mittelwirksamkeit. Zur Erfolgskontrolle eignen sich Förderquote, Budgetabweichung, Mittelabruf, Folgekosten, Investitionsstau und realisierte Einsparungen. Die weitere Entwicklung sollte darauf gerichtet sein, Lebenszyklusfinanzierung, strategische Rücklagen und kombinierte Förder- und Investitionsprogramme auszubauen. Maßnahmen sind nach Schutzwirkung, Kulturrelevanz, Umsetzbarkeit, Ressourcenbedarf und Lebenszyklusfolgen zu priorisieren. Dadurch wird das Thema zu einem wirksamen Bestandteil der Betriebsführung und unterstützt zugleich Investitionsentscheidungen, Vertragsgestaltung, Personalentwicklung und die langfristige Anpassungsfähigkeit des Kulturbauwerks. Entscheidend ist nicht die Zahl einzelner Regelungen, sondern deren praktische Wirksamkeit an den Übergabepunkten zwischen Menschen, Räumen, Anlagen, Informationen und Dienstleistungen. Wo Zielkonflikte bestehen, sollten Entscheidungskriterien vorab vereinbart und die gewählte Abwägung nachvollziehbar dokumentiert werden, statt sie erst unter Zeitdruck zu treffen.